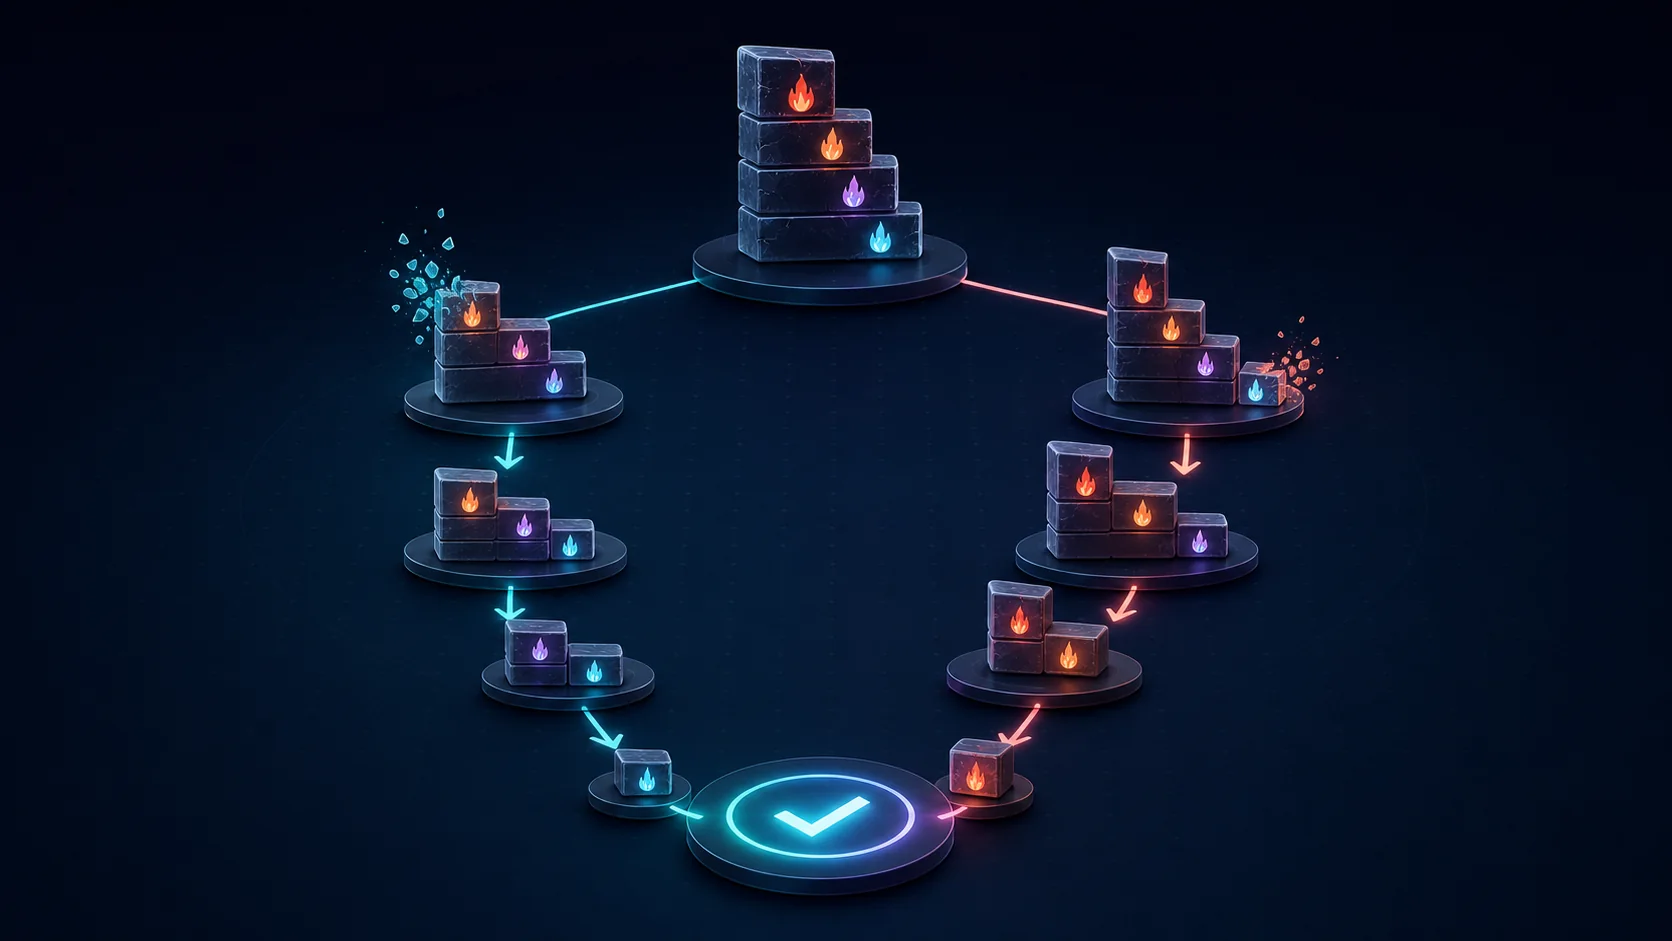
Погашать долги проще, когда каждый остаток занимает место в едином плане. CFPB описывает две стратегии: сначала самая высокая ставка ради снижения общей стоимости или самый маленький остаток ради быстрого видимого результата.
Составьте точный список
Для каждого долга запишите остаток, ставку, минимум, дату и просрочку. Продолжайте платить все минимумы. Если долг просрочен, передан коллекторам, обеспечен важным имуществом или имеет налоговые и юридические последствия, получите квалифицированную местную помощь до применения общей очередности.
Выберите компромисс, которого сможете держаться
Лавина направляет доплату на максимальную ставку и обычно экономит больше. Снежный ком начинает с малого остатка и может быстрее мотивировать, но может и стоить дороже. Выберите главный риск плана: стоимость или постоянство. Не меняйте метод из-за одного тяжелого месяца.
Переносите освобожденные платежи
Определите устойчивую доплату. Вносите все минимумы, а доплату направляйте в первую цель. Когда долг закрыт, добавьте его прежний минимум и доплату к платежу по следующему долгу. Сохраняйте небольшой резерв, чтобы неожиданность не создала новый долг сразу.
План действий по долгам
- Проверьте остаток, ставку, минимум и дату.
- Защитите все минимумы до доплаты.
- Отсортируйте по ставке или по остатку.
- Выберите устойчивую доплату и настройте автоплатеж в банке или у кредитора, если к этой дате на счете точно хватит денег.
- Раз в месяц переносите освободившийся платеж.
Следите за следующим решением, а не только финальной датой. Используйте Lumy, чтобы видеть кредиты, даты и платежи. Прогресс — это снижение остатков и план, который выдерживает обычные месяцы.